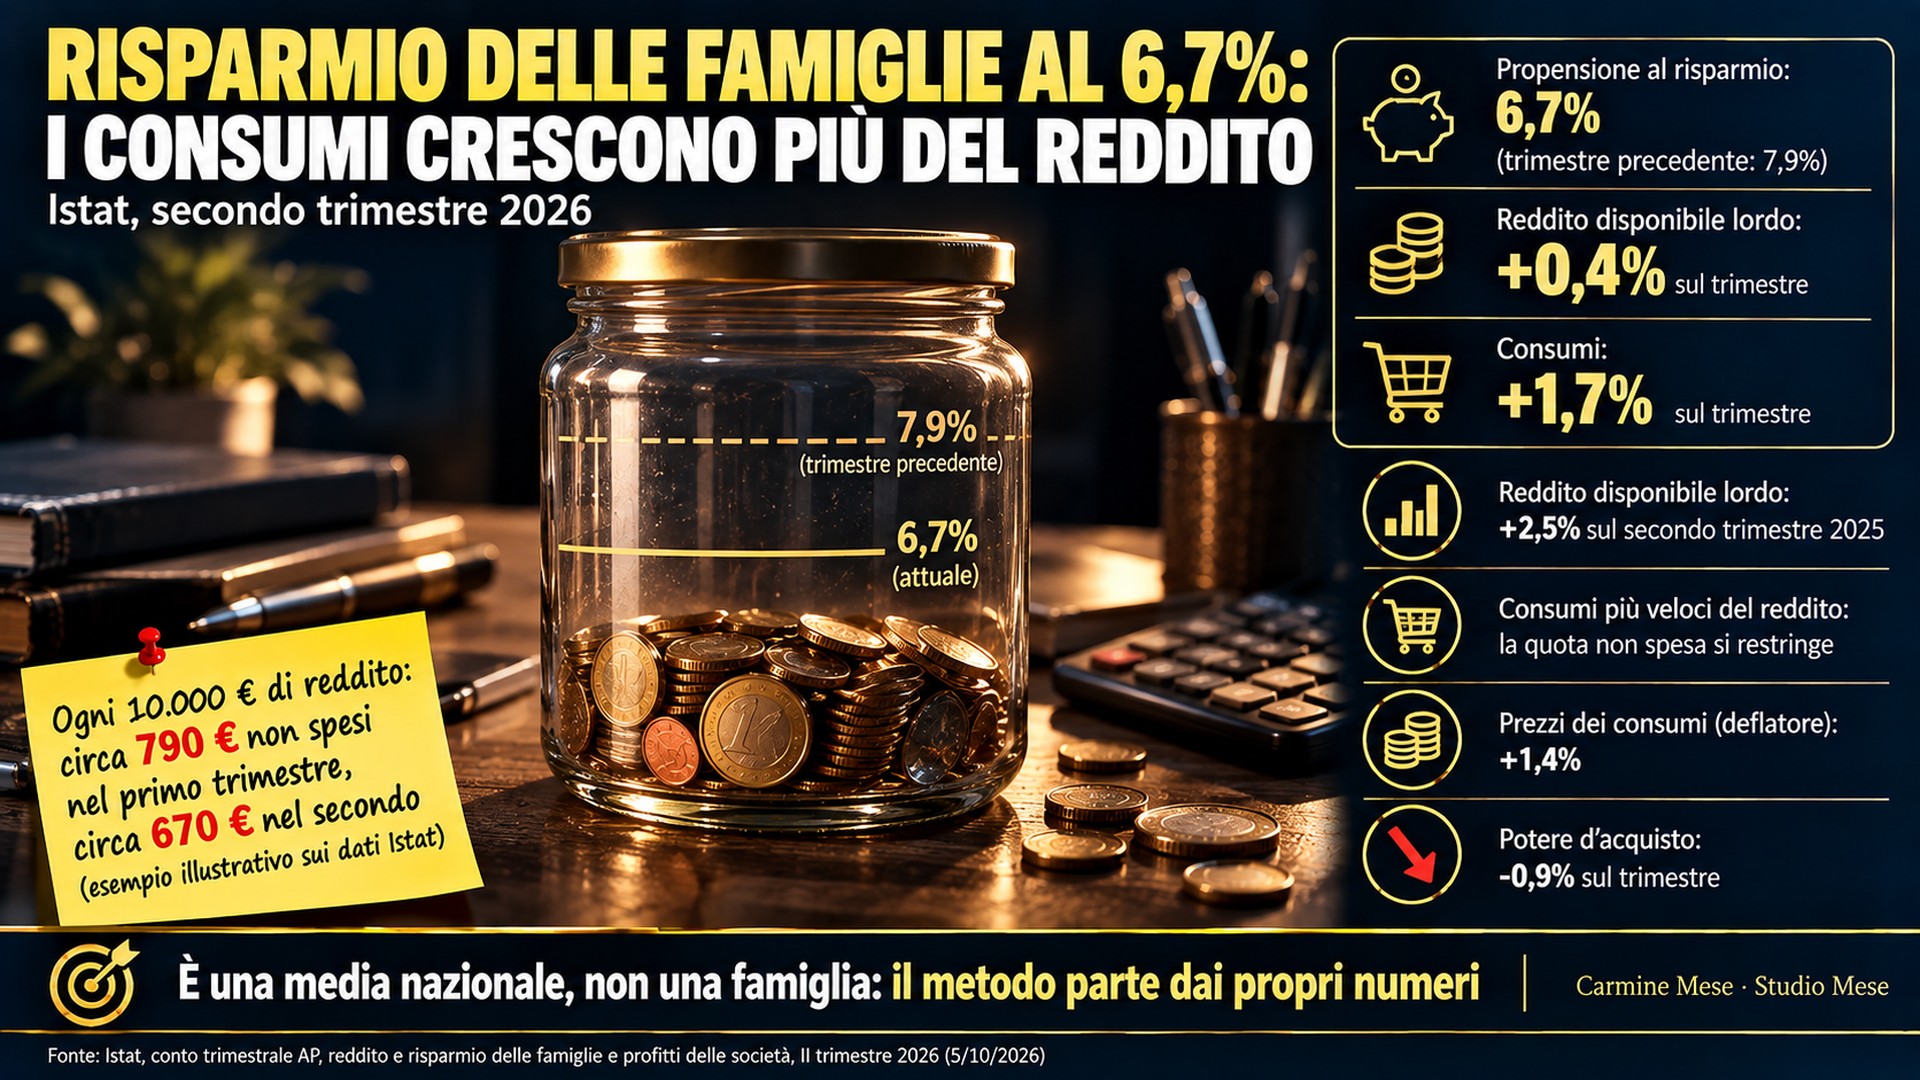
Il 5 ottobre l’Istat ha pubblicato il conto trimestrale delle Amministrazioni pubbliche, il reddito e il risparmio delle famiglie e i profitti delle società relativi al secondo trimestre 2026. Il dato che ha fatto più notizia: la propensione al risparmio delle famiglie consumatrici è scesa al 6,7%, 1,2 punti percentuali in meno rispetto al trimestre precedente (7,9%). Nello stesso periodo il reddito disponibile lordo è aumentato dello 0,4%, i consumi dell’1,7% e il potere d’acquisto è diminuito dello 0,9%.
Sono numeri aggregati: descrivono la media delle famiglie italiane, non una famiglia in particolare. Ma raccontano una dinamica che si riconosce da vicino: quando la spesa cresce più del reddito, la parte che avanza si riduce, e se i prezzi salgono lo stesso reddito compra meno di prima.
La propensione al risparmio nel secondo trimestre 2026: i numeri
La propensione al risparmio è la quota del reddito disponibile lordo che le famiglie consumatrici non destinano ai consumi. Nel secondo trimestre 2026 è stata pari al 6,7%. Un trimestre prima era al 7,9%.
Gli altri indicatori del comunicato aiutano a leggere il movimento. Il reddito disponibile lordo è cresciuto dello 0,4% sul trimestre precedente e del 2,5% sul secondo trimestre del 2025 (+2,9% nel primo semestre rispetto al primo semestre 2025). I consumi sono saliti dell’1,7% sul trimestre. Il deflatore implicito dei consumi, cioè l’indice dei prezzi di ciò che le famiglie comprano, è aumentato dell’1,4%. I dati sulle famiglie sono destagionalizzati; quelli sulle Amministrazioni pubbliche sono commentati in forma grezza.
Perché il risparmio può scendere anche se il reddito sale
Il meccanismo è aritmetico. Se in un trimestre il reddito aumenta dello 0,4% e la spesa per consumi dell’1,7%, la quota di reddito che non viene spesa si restringe. Un esempio illustrativo, costruito sui dati Istat e non rilevato dall’Istituto: su 10.000 euro di reddito disponibile, con una propensione al 7,9% ne restano 790 non spesi. Con un reddito di 10.040 euro e consumi in crescita dell’1,7%, da 9.210 a circa 9.367 euro, ne restano circa 673, cioè il 6,7%.
Il comunicato fotografa i flussi, non le ragioni: non dice perché i consumi siano cresciuti più del reddito. Si può aggiungere che una spesa che aumenta può riflettere prezzi più alti e non maggiori quantità acquistate; per questo accanto ai consumi si guarda anche il potere d’acquisto.
Che cosa misura la propensione al risparmio, e che cosa no
È una media su milioni di famiglie: non dice quante abbiano risparmiato di più o di meno, né quante abbiano attinto a quanto avevano già. Misura inoltre un flusso, cioè quanto del reddito di un trimestre non è stato speso, e non uno stock, cioè quanto le famiglie hanno accumulato nel tempo.
Nei conti nazionali, poi, il risparmio è ciò che resta del reddito dopo i consumi, e non coincide necessariamente con una scelta di mettere da parte. Una propensione più bassa significa che, in quel trimestre, la spesa ha assorbito una quota maggiore del reddito; non dice altro. E trattandosi di un dato trimestrale, può muoversi da un periodo all’altro: leggerlo da solo è come giudicare una stagione da una giornata.
Il potere d’acquisto: il reddito misurato in termini reali
L’Istat definisce il potere d’acquisto come il reddito disponibile lordo in termini reali, ottenuto dal rapporto tra il reddito a prezzi correnti e il deflatore implicito dei consumi finali delle famiglie. Quando i prezzi di ciò che le famiglie comprano salgono più del reddito, il potere d’acquisto scende anche se il reddito, in euro, aumenta. È ciò che si legge nel secondo trimestre: reddito +0,4%, prezzi dei consumi +1,4%, potere d’acquisto -0,9%.
Lo stesso principio, applicato ai prezzi in generale, è quello spiegato in un precedente approfondimento sull’inflazione generale e sull’inflazione di fondo. Nello stesso comunicato compare anche la pressione fiscale del trimestre, al 43,5% del PIL, 0,5 punti più di un anno prima: è un dato trimestrale, diverso da quello annuale (42,9% nel 2025) di cui si è parlato la settimana scorsa a proposito della manovra 2027.
Una media nazionale non è una famiglia
Sul conto si vede quanto entra e quanto esce; quanto resta è un’altra faccenda, e la sensazione che se ne ha spesso non coincide con i numeri. È uno scarto che riconosco da anni, prima da una parte del tavolo e oggi dall’altra. Per questo un dato come il 6,7% va preso per quello che è: un’indicazione sul clima generale dei conti delle famiglie, utile per capire in che direzione si muovono reddito, spesa e prezzi, non un metro con cui misurare la propria situazione.
La propria situazione si legge con altre domande: quanto entra, quanto esce, quali spese erano previste e quali no, quali obiettivi stanno dietro a quei numeri. Nessuna media può rispondere al posto di chi vive i conti di casa. Un metodo, invece, si costruisce partendo da lì, e si riguarda quando i numeri generali cambiano: non si rifà da zero a ogni titolo di giornale.
Se desidera rileggere i propri conti insieme a un consulente patrimoniale, ci scriva: avere un riferimento con cui guardare a reddito, spese e obiettivi, quando i dati generali si muovono, fa parte del lavoro che facciamo.
Questo contenuto ha finalità esclusivamente informativa e divulgativa. Non costituisce raccomandazione di investimento, sollecitazione all’acquisto di prodotti finanziari o assicurativi, né consulenza personalizzata.
Fonti dei dati citati: Istat, Conto trimestrale delle Amministrazioni pubbliche, reddito e risparmio delle famiglie e profitti delle società – II trimestre 2026, 5 ottobre 2026.