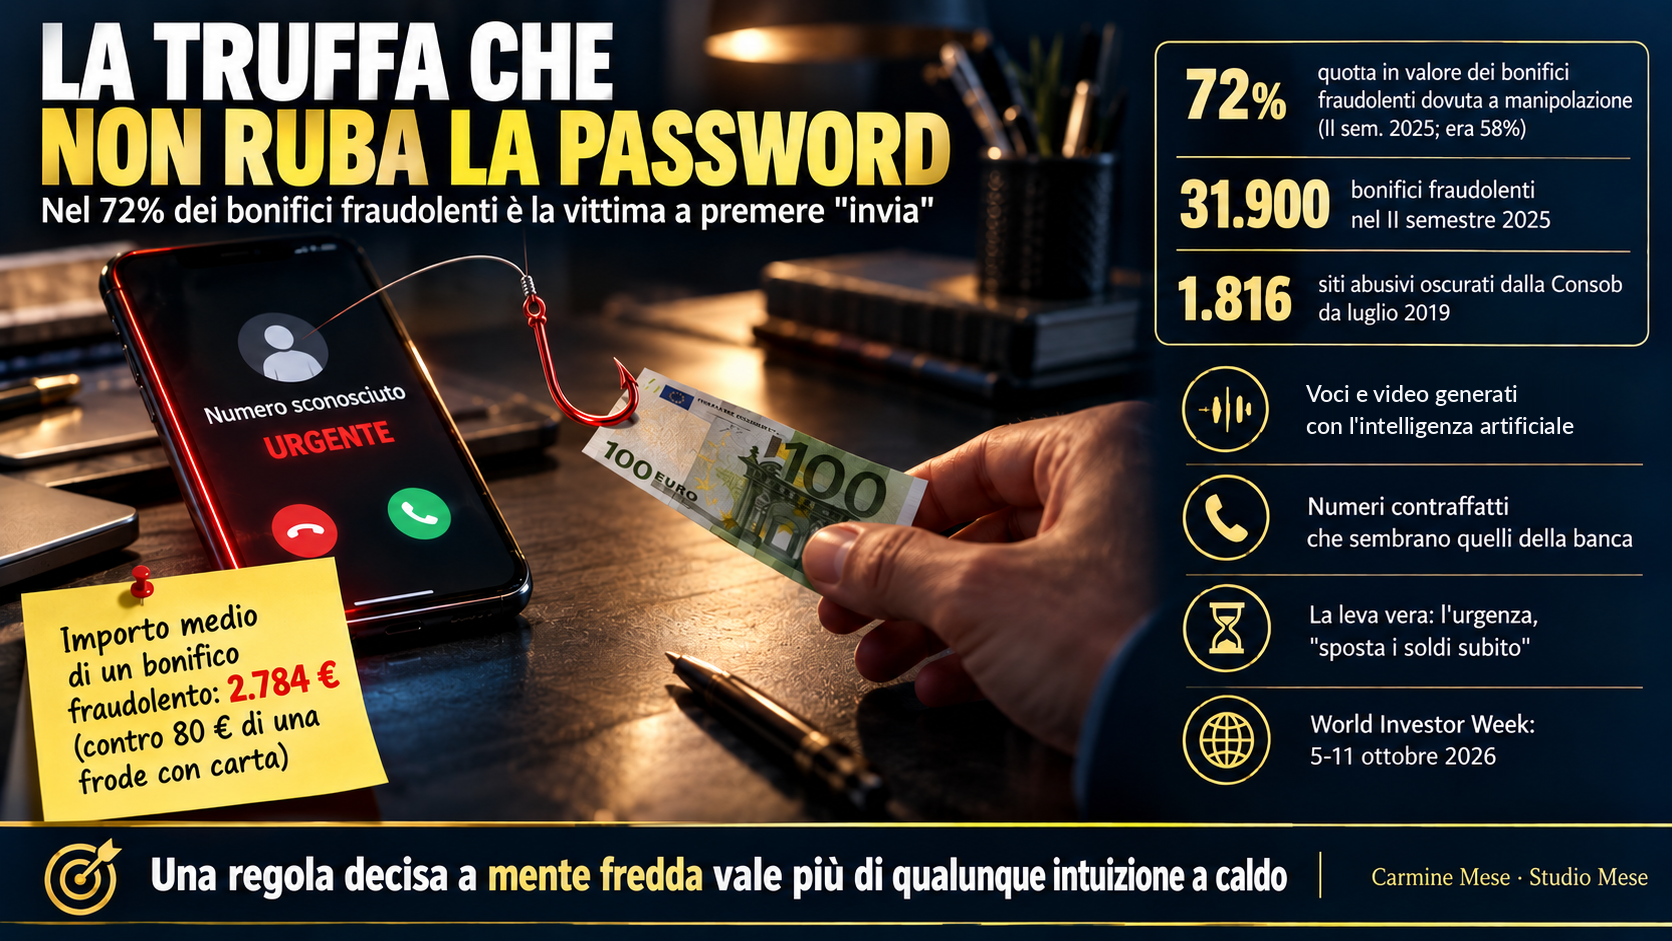
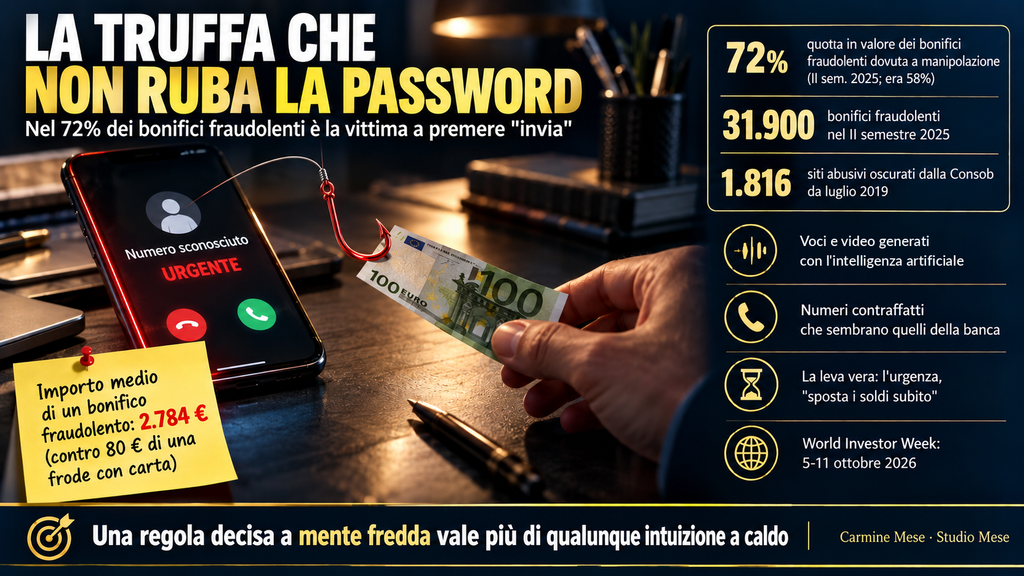
A luglio la Banca d’Italia ha pubblicato il Rapporto sulle operazioni di pagamento fraudolente relativo al secondo semestre 2025. Il quadro generale è rassicurante, 3 euro di frodi ogni 100.000 transati, ma c’è un numero che racconta quanto siano cambiate le truffe. Nei bonifici fraudolenti, il 72% del valore non nasce da un furto di password o di codici: nasce da una “manipolazione del pagatore”. È il titolare del conto, in buona fede, a disporre il pagamento a favore del truffatore. Sono le cosiddette frodi da manipolazione, e sei mesi prima pesavano per il 58%.
Il tema è di stretta attualità. Il 10 settembre la Consob, nel comunicare l’oscuramento di altri 11 siti abusivi, ha richiamato l’attenzione sull’uso di voci, video e immagini generati con l’intelligenza artificiale per indurre i risparmiatori a scelte dannose. E dal 5 all’11 ottobre si terrà la decima edizione della World Investor Week promossa dall’IOSCO (l’organizzazione internazionale delle autorità di vigilanza sui mercati), dedicata quest’anno all’inganno digitale e all’allerta truffe. Riguarda chiunque abbia un conto corrente, non solo chi investe.
Che cosa sono le frodi da manipolazione del pagatore
La Banca d’Italia distingue due famiglie di frode. Nella prima qualcuno si impossessa della carta o delle credenziali e dispone il pagamento senza il consenso del titolare. Nella seconda il consenso c’è, ma è ottenuto con l’inganno: il titolare viene convinto a impartire lui stesso l’ordine, attraverso tecniche come il phishing, il vishing (la telefonata) o lo spoofing (il numero o l’indirizzo contraffatto), che imitano il comportamento di persone fidate come un familiare o un dipendente della propria banca.
Nel secondo semestre 2025 i bonifici fraudolenti disposti tramite intermediari italiani sono stati circa 31.900, per un valore di circa 88,7 milioni di euro. L’importo medio è di 2.784 euro, contro gli 80 euro di una frode con carta. La manipolazione pesa per il 72% del valore e il 58% del numero dei bonifici fraudolenti; per le carte la stessa quota resta sotto il 10%.
Perché i controlli tecnici da soli non bastano
Le difese tecniche sono migliorate: l’autenticazione forte è la regola e dal 9 ottobre 2025 gli intermediari sono tenuti a verificare la corrispondenza tra il nome del beneficiario e l’IBAN indicato (la cosiddetta Verification of Payee). Il tasso di frode sui bonifici istantanei è sceso del 53% rispetto allo stesso periodo del 2024.
Ma quando la persona è stata convinta, è lei stessa a inserire i codici e a confermare l’operazione. I controlli funzionano, e il bonifico parte lo stesso. Per il sistema, formalmente, è un pagamento come un altro.
La voce di chi conosci: che cosa aggiunge l’intelligenza artificiale
Rispetto alle truffe sui siti abusivi, il salto di qualità è un altro: oggi l’inganno può arrivare con una voce conosciuta. Il comunicato Consob del 10 settembre, che porta a 1.816 i siti abusivi oscurati dal 2019, segnala proprio l’uso crescente di voci, video e immagini generati con l’intelligenza artificiale.
La scheda informativa curata dalle tre autorità di vigilanza europee e rilanciata dalla Consob descrive lo schema tipico: una chiamata da un numero che sembra quello della banca, una voce che imita quella di un familiare o del proprio referente, e una richiesta urgente, spesso quella di spostare il denaro “per metterlo al sicuro”. Non serve che il truffatore rubi nulla: gli basta che la persona agisca prima di verificare.
La leva vera non è la tecnologia: è la fretta
La scheda europea lo dice in modo esplicito: i truffatori creano deliberatamente un senso di urgenza. Un problema sul conto, un parente in difficoltà, un’occasione che scade tra un’ora. Sotto pressione i passaggi di verifica si saltano, anche da parte di persone attente.
Per questo le indicazioni delle autorità non puntano sul riconoscere il falso a occhio, cosa sempre più difficile, ma su abitudini decise prima: interrompere la chiamata e richiamare a un numero già noto, mai a quello fornito da chi chiama; ricordare che nessun operatore legittimo chiede PIN, password o codici, né di installare programmi di accesso remoto; concordare in famiglia una “parola sicura” da usare quando qualcuno, con una voce familiare, chiede denaro con urgenza. E diffidare di chi, dopo una truffa, si offre di recuperare le somme perse dietro pagamento di una commissione: è spesso un secondo tentativo. Per le verifiche su piattaforme e intermediari non autorizzati resta valido quanto già descritto in un precedente approfondimento.
“A me non succederebbe”: perché riguarda anche le persone attente
Ho passato anni dall’altra parte dello sportello, e oggi accompagno i colleghi che stanno facendo lo stesso passaggio alla consulenza patrimoniale. Quando nei colloqui si arriva a parlare di truffe, la reazione è quasi sempre la stessa: un mezzo sorriso, come a dire che è una cosa che capita ad altri.
I dati raccontano una storia diversa. La manipolazione non sceglie le persone ingenue, sceglie i momenti: la stanchezza, la preoccupazione per un figlio, la sensazione di dover rimediare subito a un problema. Una regola decisa a mente fredda vale più di qualunque intuizione a caldo.
Il metodo, anche qui, batte l’improvvisazione
Lo slogan scelto dall’IOSCO per la World Investor Week di quest’anno è “Invest in Your Future. Protect It Today”: investi nel tuo futuro, proteggilo oggi. Ricorda che la tutela di un patrimonio passa anche dalle abitudini di tutti i giorni: chi in famiglia decide che cosa, chi si sente prima di un movimento importante, quali somme non si spostano mai senza un secondo passaggio.
Sono regole semplici, che funzionano solo se stabilite prima di averne bisogno. Se desidera metterle in fila insieme a un consulente patrimoniale, dentro una pianificazione complessiva, ci scriva: avere un riferimento da chiamare prima di una decisione irreversibile, e non dopo, fa parte del lavoro che facciamo.
Questo contenuto ha finalità esclusivamente informativa e divulgativa. Non costituisce raccomandazione di investimento, sollecitazione all’acquisto di prodotti finanziari o assicurativi, né consulenza personalizzata.
Fonti dei dati citati: Banca d’Italia, Rapporto sulle operazioni di pagamento fraudolente in Italia – II semestre 2025, luglio 2026; Consob, comunicato stampa del 10 settembre 2026; EBA, EIOPA ed ESMA, scheda informativa “Frodi e truffe finanziarie online nell’era dell’intelligenza artificiale”; IOSCO, comunicato del 22 luglio 2026 sulla World Investor Week.