Il 15 settembre, a Milano, è stata presentata l’Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026, la rilevazione annuale curata dal Centro Einaudi su un campione di 1.800 capifamiglia titolari di conto corrente, con un approfondimento su ulteriori 300 individui dedicato al rapporto tra risparmiatori e tecnologia. Tra le misure che la rilevazione aggiorna ogni anno c’è l’avversione al rischio delle famiglie italiane.
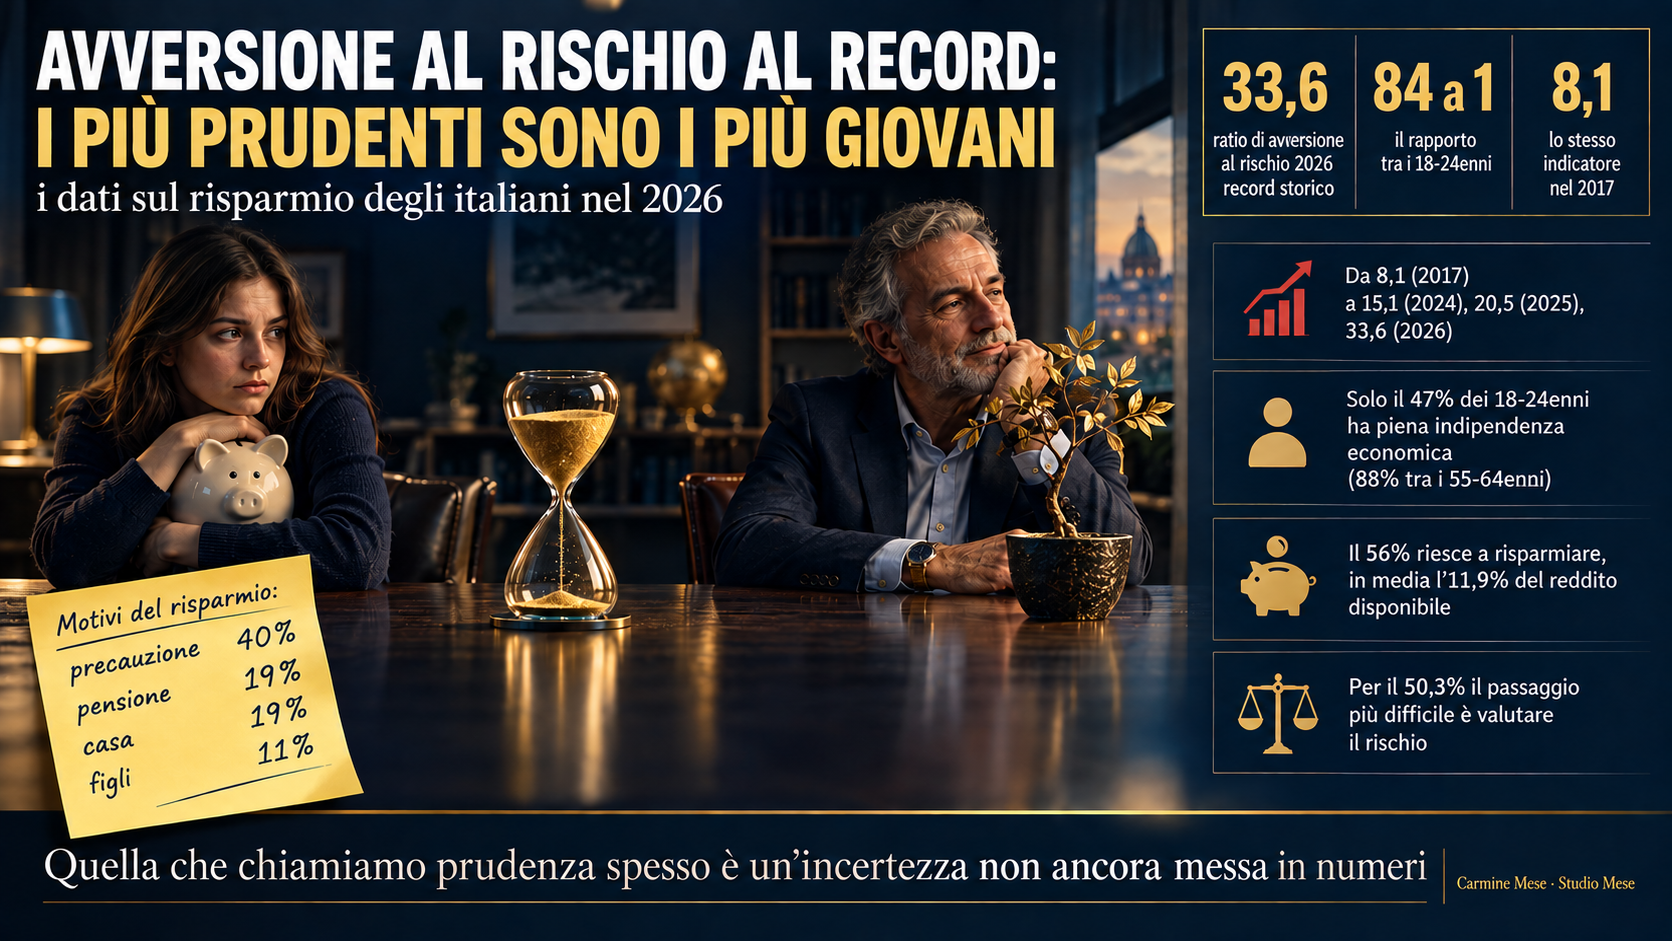
Dentro c’è un numero che vale la pena guardare con attenzione, perché ribalta un luogo comune che sopravvive da decenni: l’indicatore di avversione al rischio ha toccato quota 33,6, il valore più alto dell’intera serie storica. E i più prudenti di tutti non sono gli anziani. Sono i ventenni.
Che cosa misura davvero il ratio di avversione al rischio
L’indicatore è un rapporto, non una percentuale: mette a confronto quante persone dichiarano di non voler correre rischi negli investimenti finanziari con quante invece si dicono disposte a correrne. Un valore di 33,6 significa che, per ogni persona aperta al rischio, ce ne sono quasi trentaquattro che lo rifiutano.
La traiettoria conta più del livello. Nel 2017 il rapporto era 8,1. Nel 2024 era salito a 15,1, nel 2025 a 20,5, nel 2026 a 33,6. In meno di dieci anni si è quadruplicato, e negli ultimi due è raddoppiato.
Il clima generale aiuta a capire. Il saldo tra chi si attende un miglioramento e chi un peggioramento dell’economia nazionale e internazionale è negativo e sfiora il 90%. È la prima volta che il pessimismo sul contesto italiano eguaglia quello sul quadro geopolitico.
Il paradosso generazionale: 84 contrari per ogni favorevole tra i 18-24enni
Qui arriva il dato che rompe lo schema. Tra i 18-24enni il rapporto è di 84 a 1: è la fascia d’età più avversa al rischio dell’intero campione.
La teoria del ciclo di vita, che si studia in ogni manuale di economia, prevede l’esatto contrario. Chi ha davanti quarant’anni di orizzonte può assorbire le oscillazioni meglio di chi ne ha davanti cinque, perché ha il tempo dalla sua parte. Nella realtà italiana del 2026 accade il rovescio.
L’Indagine descrive questa generazione come segnata da cicatrici sovrapposte — la pandemia, lo shock inflazionistico, le crisi internazionali — e la definisce informata ma incapace di tradurre le informazioni in fiducia. È una distinzione importante: non è un problema di accesso ai dati, è un problema di fiducia nel futuro.
Il paradosso non riguarda solo l’età. Le donne mostrano un’avversione più pronunciata degli uomini, 41,9 contro 27,6, e i valori di picco si registrano tra chi non ha lavoro, 113,9, e tra chi ha percorsi di studio più brevi, 111,4.
Prudenza o mancanza di margine? Il dato sull’indipendenza economica
C’è un secondo numero che spiega buona parte del primo. L’84% degli intervistati dichiara piena indipendenza economica, ma la distribuzione per età è netta: è indipendente il 47% dei 18-24enni contro l’88% dei 55-64enni.
Tradotto: più della metà dei giovanissimi non ha ancora un reddito che basti a sé stesso. E chi non ha stabilizzato il breve periodo difficilmente ragiona sul lungo, per quanto il lungo sia teoricamente il suo vantaggio. Il quadro si completa con altri due dati: solo il 52% si dichiara soddisfatto del reddito attuale e appena il 34% si attende un reddito sufficiente nei prossimi dieci anni.
Si risparmia ancora, ma quasi solo per proteggersi
La prudenza non ha fermato il risparmio, ne ha cambiato la funzione. Nel 2026 il 56% degli intervistati è riuscito a mettere da parte qualcosa, in calo rispetto al 58% della rilevazione precedente, accantonando in media l’11,9% del reddito disponibile. Il risparmio è giudicato indispensabile dal 28% del campione, un livello vicino ai massimi storici.
Le motivazioni dicono il resto: precauzione 40%, pensione 19%, casa 19%, figli 11%. La quota di risparmio destinata a un impiego di più lungo periodo si ferma al 6%, anche se è sopra i livelli precedenti alla pandemia.
Dove si inceppa la decisione: prima degli strumenti viene la valutazione del rischio
L’Indagine chiede anche quale sia il passaggio più difficile. La risposta più frequente non è la scelta degli strumenti, citata dal 29,4%, e nemmeno la definizione della composizione complessiva, 31,3%. È la valutazione del rischio: 50,3%, una persona su due. Segue l’individuazione del momento giusto, 41,2%.
Sullo sfondo c’è un’alfabetizzazione ancora fragile: solo il 36% del campione risponde correttamente a una domanda di base sulla relazione tra concentrazione di un investimento e variabilità del suo valore nel tempo.
Quanto a chi si ascolta, il gestore della propria banca resta il riferimento più affidabile per il 47%; cresce al 16%, da circa il 10% del 2024, la quota di chi si rivolge a un professionista dedicato, mentre il fai-da-te resta rilevante al 24%.
La domanda che arriva più spesso non è “quanto rende”
Ho passato anni in banca e oggi accompagno i colleghi che stanno facendo lo stesso passaggio alla consulenza patrimoniale. Allora come adesso, la domanda che sento con più frequenza non riguarda il rendimento: è “e se poi mi servono?”.
Sono due domande diverse: una riguarda il rendimento, l’altra riguarda il tempo. Ed è quasi sempre la seconda a bloccare le decisioni. Quando una persona su due indica nella valutazione del rischio il passaggio più difficile, sta dicendo esattamente questo: non è la matematica a mancare, è una misura del proprio orizzonte.
Un dato come 84 a 1 non si corregge con una spiegazione tecnica. Si affronta rimettendo in fila le domande: entro quando serve questa somma, quale parte non deve essere toccata, quale parte ha davvero anni davanti. Non è un esercizio da mercati, è un esercizio da bilancio familiare, e va rifatto quando cambiano il lavoro, la casa o la famiglia.
L’Indagine fotografa un Paese che risparmia e che, allo stesso tempo, fatica a decidere. Le due cose non sono in contraddizione: sono la conseguenza di un’incertezza che non è stata ancora tradotta in numeri. Se desidera mettere in ordine gli orizzonti dei suoi obiettivi e capire quali di queste domande riguardino davvero il suo caso, ci scriva: ne parliamo con calma.
Questo contenuto ha finalità esclusivamente informativa e divulgativa. Non costituisce raccomandazione di investimento, sollecitazione all’acquisto di prodotti finanziari o assicurativi, né consulenza personalizzata.
Fonti dei dati citati: Centro Einaudi, Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026, presentata a Milano il 15 settembre 2026.