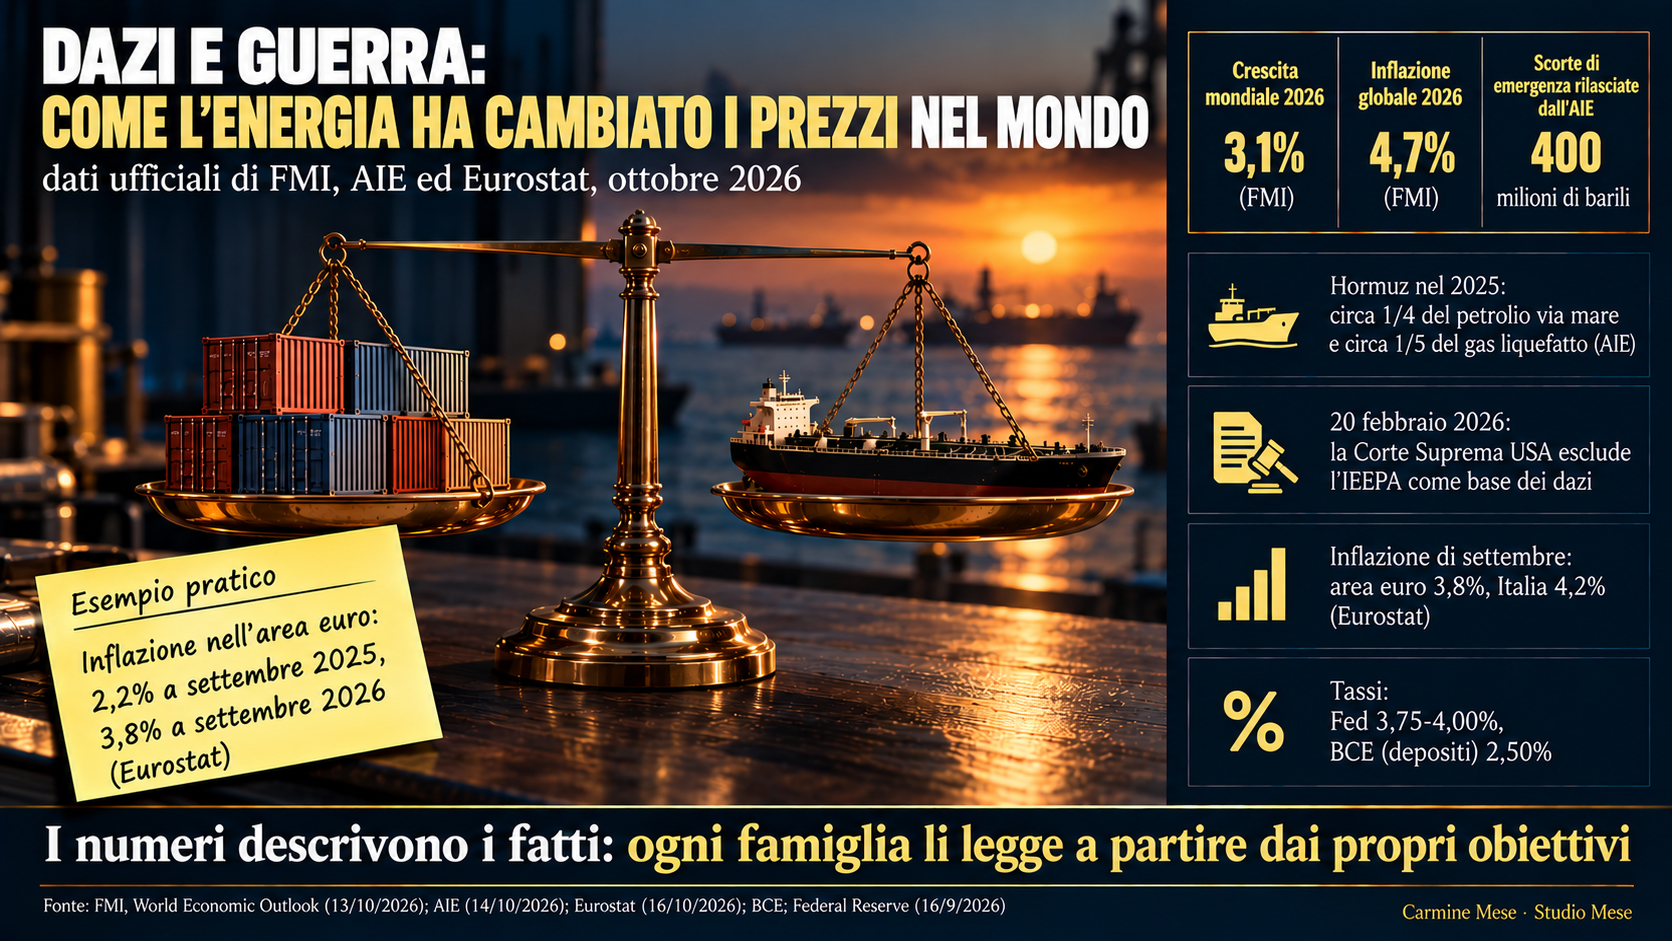
Il 13 ottobre il Fondo monetario internazionale ha pubblicato il World Economic Outlook di ottobre 2026: la crescita mondiale è stimata al 3,1% nel 2026, ma l’inflazione globale al 4,7%. Due numeri che raccontano bene la fase: l’economia continua a crescere, i prezzi no. Il 3 novembre gli americani votano per le elezioni di metà mandato, quasi due anni dopo l’insediamento dell’amministrazione di gennaio 2025, ed è un buon momento per capire che cosa è successo davvero, a partire dai dazi USA e da un fattore che nel dibattito sui dazi spesso manca: la guerra.
Questo articolo si ferma ai fatti, spiegati con pochi numeri e solo da fonti ufficiali, senza giudizi su persone, governi o schieramenti né previsioni sull’esito del voto o sull’evoluzione del conflitto.
Due shock sovrapposti: i dazi e la guerra
Chi guarda l’economia mondiale dal gennaio 2025 deve tenere insieme due eventi di natura molto diversa. Il primo è commerciale: gli Stati Uniti hanno aumentato i dazi, cioè le imposte pagate quando un prodotto straniero entra nel Paese, e ne hanno poi cambiato più volte la base giuridica. Il secondo è bellico: dalla fine di febbraio 2026 la guerra in Iran ha reso difficile il transito dallo Stretto di Hormuz, snodo decisivo per l’energia mondiale.
Sono due shock che si sono sovrapposti, ed è proprio questo a rendere difficile attribuire a ciascuno il suo effetto. Ad aprile il FMI ha scritto che la guerra aveva interrotto una ripresa più forte del previsto: la stima di crescita 2026 è ferma al 3,1%, quella dell’inflazione è salita.
I dazi americani: le regole cambiano, l’incertezza resta
Nel 2025 gli Stati Uniti hanno introdotto nuovi dazi, in gran parte sulla base di una legge sui poteri di emergenza, l’IEEPA. Il 20 febbraio 2026 la Corte Suprema ha stabilito, con sei voti contro tre, che quella legge non permette di imporre dazi: la riscossione si è fermata e circa 166 miliardi di dollari già pagati dalle imprese importatrici sono diventati rimborsabili. Da allora sono stati usati altri strumenti: prima un dazio temporaneo del 10% su tutte le importazioni, fino al 24 luglio, poi dazi tra il 10% e il 12,5% fondati su un’altra norma.
Secondo il CBO, l’ufficio di bilancio del Congresso, l’aliquota media effettiva era di circa il 10% a fine luglio, contro il 15% stimato a novembre 2025. Per chi esporta o importa, regole che cambiano più volte in meno di due anni rendono più difficile pianificare.
La guerra in Iran e lo Stretto di Hormuz: perché l’energia pesa su tutto
Lo Stretto di Hormuz è un passaggio stretto tra il Golfo Persico e l’oceano. Nel 2025 vi è transitato circa un quarto del petrolio trasportato via mare nel mondo e circa un quinto del gas naturale liquefatto. Se il transito si interrompe, non manca solo un po’ di petrolio: manca energia a un intero sistema. Tra interruzioni al traffico e danni a impianti e oleodotti, le forniture sono state ridotte, e l’Agenzia internazionale dell’energia (AIE) ha coordinato il più grande rilascio di scorte di emergenza della sua storia, 400 milioni di barili.
I prezzi hanno seguito le notizie. A fine aprile il petrolio era oltre il 60% sopra i livelli precedenti il conflitto, poi è sceso dopo un accordo interinale ed è risalito, con nuovi attacchi nel Golfo, sopra i 100 dollari al barile a metà ottobre (AIE, 14 ottobre). Il punto più delicato è il gasolio, che muove camion, navi e trattori: a settembre i suoi prezzi hanno toccato massimi storici. In Italia lo si vede al distributore, dove a inizio ottobre la benzina era poco sopra i 2 euro al litro e il gasolio intorno a 2,2.
La guerra pesa anche su beni meno visibili, come i concimi e l’alluminio. È un meccanismo a catena: costi energetici più alti si trasferiscono su trasporti, produzione industriale e agricola e, infine, sui prezzi di molti beni.
Dall’energia ai prezzi, dai prezzi ai tassi
L’energia è la prima voce che spiega perché l’inflazione è tornata a salire. Il FMI stima l’inflazione globale al 4,7% nel 2026, contro il 4,4% previsto ad aprile, e attribuisce la differenza soprattutto ai prezzi delle materie prime. A settembre l’inflazione annua era del 3,8% nell’area euro, con l’energia come contributo principale, e del 4,2% in Italia (Eurostat).
Le banche centrali hanno risposto. Il 16 settembre la Federal Reserve ha alzato di un quarto di punto l’intervallo dei tassi, al 3,75-4,00%, e dalla stessa data anche la BCE ha portato al 2,50% il tasso sui depositi. In termini semplici: se i prezzi salgono per un costo esterno come l’energia, la politica monetaria non può abbassarlo, ma cerca di evitare che il rialzo si trasferisca a salari e altri prezzi.
Conti pubblici americani e Italia: gli effetti più vicini a noi
Negli Stati Uniti il deficit federale dell’anno fiscale 2026 è stimato in circa 1.993 miliardi di dollari, 218 in più dell’anno precedente. Pesano i rimborsi dei dazi e gli interessi sul debito, saliti a circa 1.143 miliardi.
Per l’Italia, che importa buona parte dell’energia che usa, la guerra si sente soprattutto sui prezzi: l’OCSE stima una crescita dello 0,9% nel 2026 e un’inflazione intorno al 3%. Perché l’indice generale dei prezzi e l’inflazione di fondo raccontano cose diverse è il tema di un recente approfondimento sull’inflazione.
Che cosa questi numeri non dicono
I dati descrivono che cosa è accaduto, non perché. Nessuna statistica separa con precisione l’effetto dei dazi da quello dell’energia e della guerra, e le stime poggiano su ipotesi che cambiano con le notizie, a cominciare dall’evoluzione del conflitto.
Nei colloqui di queste settimane mi accorgo che la domanda sui dazi arriva quasi sempre in due versioni: «quanto stanno costando?» e «fino a quando dureranno?». Più di rado ci si chiede quale, tra tanti numeri, abbia toccato davvero la propria famiglia: il carburante, la bolletta, il lavoro in un’azienda che esporta. Sono domande diverse, e nessuna statistica nazionale le risolve.
Un piano costruito sugli obiettivi di una famiglia (orizzonte, margini, priorità) è il metodo con cui si guardano anche notizie come queste, senza doverle inseguire. Se desidera confrontarsi con un consulente patrimoniale, ci scriva. Giovedì prossimo vedremo che cosa cambia, sul piano istituzionale, a seconda della composizione del nuovo Congresso.
Questo contenuto ha finalità esclusivamente informativa e divulgativa. Non costituisce raccomandazione di investimento, sollecitazione all’acquisto di prodotti finanziari o assicurativi, né consulenza personalizzata.
Fonti dei dati citati: FMI, World Economic Outlook di ottobre 2026 (13 ottobre 2026) e aggiornamento di aprile 2026; AIE, Oil Market Report (14 ottobre 2026) e analisi sulla crisi in Medio Oriente; OCSE, Interim Economic Outlook (23 settembre 2026); CBO, Monthly Budget Review (8 ottobre 2026) e proiezioni sui dazi (31 luglio 2026); Corte Suprema degli Stati Uniti, sentenza del 20 febbraio 2026; BLS, indice dei prezzi al consumo (14 ottobre 2026); Federal Reserve, comunicato FOMC (16 settembre 2026); Eurostat, inflazione di settembre 2026 (16 ottobre 2026); BCE, tassi di riferimento.