Più di un’impresa familiare su tre non considera il passaggio generazionale una priorità. È uno dei risultati dell’osservatorio Family Business Innovation della Luiss Business School, presentato a Torino all’inizio di novembre su un campione di 400 imprese con più di dieci addetti e oltre 2 milioni di euro di fatturato. Il dato arriva mentre l’Istat si prepara a diffondere, entro la fine dell’anno, i primi risultati del nuovo censimento permanente delle imprese.
Per chi ha costruito un’azienda, e con essa buona parte del patrimonio di famiglia, è una domanda che prima o poi arriva comunque: la questione è soltanto se arriva per scelta o per necessità.
Questo articolo descrive i dati e gli strumenti che la legge mette a disposizione. Non contiene indicazioni su prodotti finanziari o assicurativi né valutazioni su situazioni particolari, che dipendono dalla storia di ciascuna famiglia e di ciascuna impresa.
Passaggio generazionale: per il 36,7% delle imprese familiari non è una priorità
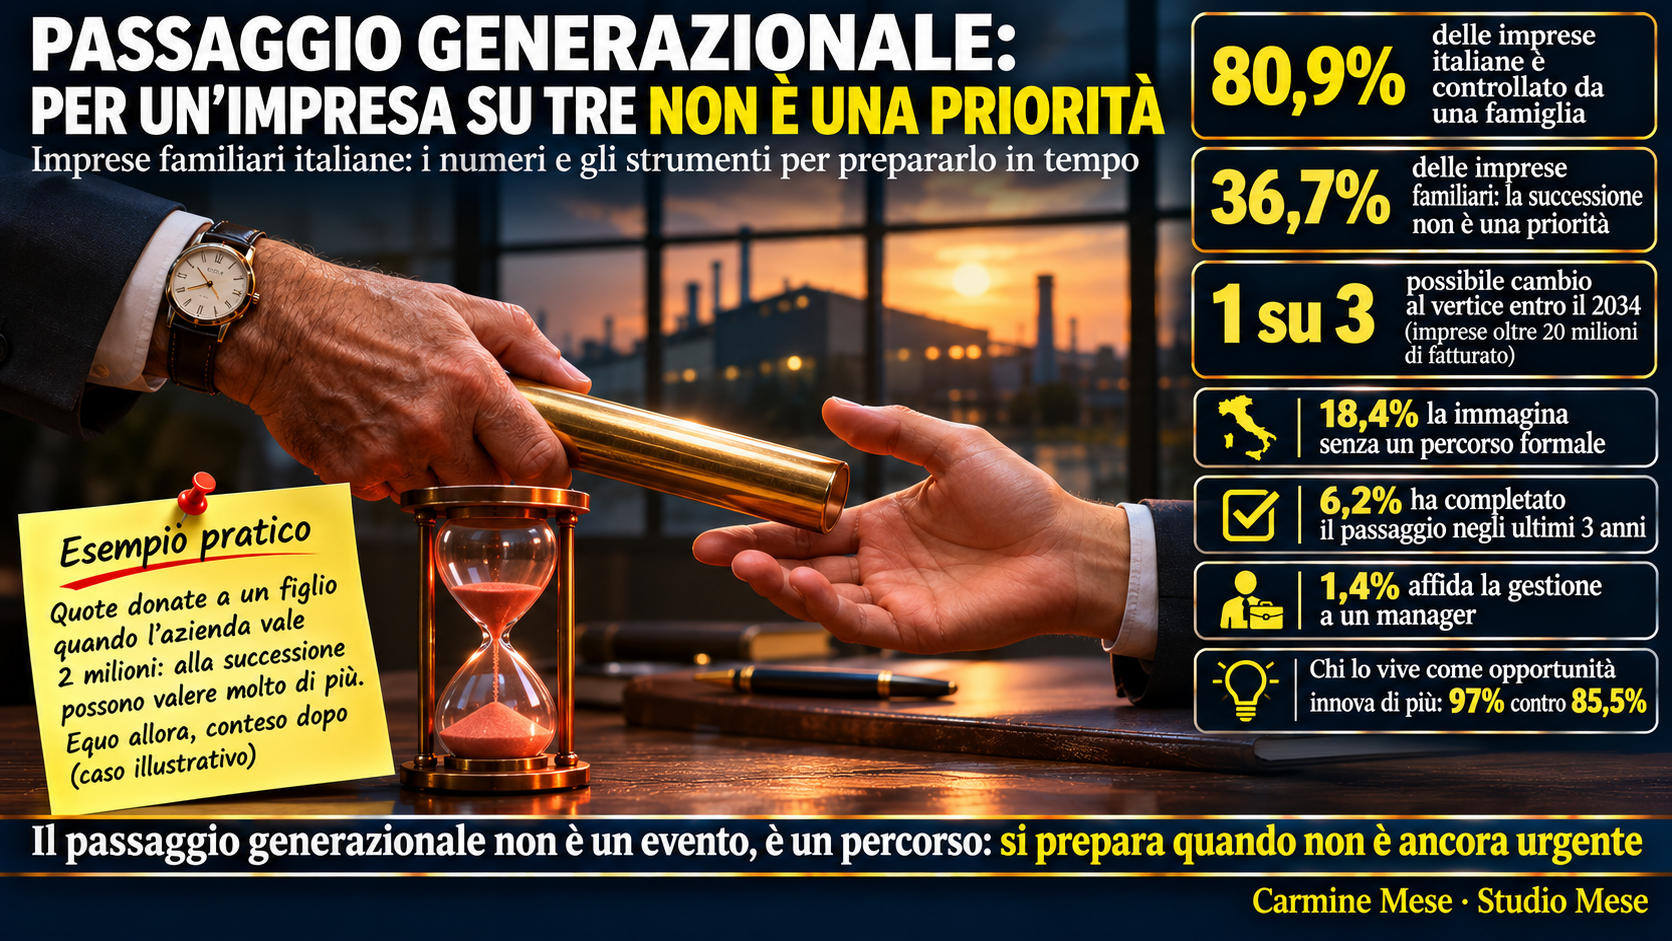
Secondo l’osservatorio della Luiss Business School, il 36,7% delle imprese familiari non considera la successione una priorità attuale. Un altro 18,4% la immagina nel medio periodo, ma senza un percorso formale; solo il 6,2% ha completato un passaggio generazionale negli ultimi tre anni. In altre parole, in più di metà delle imprese del campione la successione o non è sul tavolo, o c’è soltanto come intenzione.
Quattro imprese su cinque sono familiari, e solo l’1,4% affida la gestione a un manager
Il peso del tema si capisce dai numeri dell’Istat. Nell’ultimo censimento permanente disponibile, riferito al 2022, l’80,9% delle imprese italiane con almeno tre addetti era controllato da una persona fisica o da una famiglia: oltre 826 mila aziende, contro il 75,2% del 2018. Solo l’1,4% affidava la gestione a un manager, interno o esterno alla famiglia; la quota sale al 21,2% tra le grandi imprese. Nella grande maggioranza dei casi, quindi, chi possiede l’azienda è anche chi la guida, e il futuro dell’impresa coincide con il futuro di una persona.
Il calendario dei prossimi dieci anni: un cambio al vertice per un’impresa su tre
L’osservatorio sulle aziende familiari a cui partecipano AIDAF e l’Università Bocconi, presentato a febbraio, ha provato a dare una scadenza alla questione: tra il 2025 e il 2034 il 33,5% delle imprese familiari con più di 20 milioni di fatturato potrebbe affrontare un cambio al vertice, ipotizzando che il leader lasci intorno ai 75 anni. Se l’uscita avvenisse a 70 anni, la quota salirebbe al 48,8%.
È la versione aziendale di una tendenza che riguarda tutto il Paese, come mostrano le previsioni demografiche dell’Istat: la generazione che ha fondato o fatto crescere molte imprese sta arrivando, nello stesso decennio, al momento di lasciare.
Chi vede la successione come un’opportunità investe di più nell’innovazione
Il dato forse più interessante della ricerca Luiss riguarda il modo in cui il passaggio viene vissuto. Tra le imprese che lo considerano un’opportunità di sviluppo, il 97% investe in innovazione e il 58,5% in intelligenza artificiale; tra quelle che lo vivono come una conseguenza dell’età o del pensionamento del leader, le quote scendono all’85,5% e al 36,5%. Il passaggio generazionale preparato per tempo, insomma, non è soltanto un fatto di famiglia: è anche una delle leve con cui un’azienda decide di rinnovarsi.
Equo oggi, conteso domani: perché il valore dell’azienda cambia le carte
C’è poi un aspetto patrimoniale che molti imprenditori sottovalutano. Ai fini della divisione tra eredi, le donazioni fatte in vita si considerano di regola al valore che hanno al momento della successione, non a quello del giorno in cui sono state fatte.
Immaginiamo un padre che trasferisce le quote della società al figlio che lavora in azienda, quando valgono 2 milioni di euro, e attribuisce all’altro figlio una somma equivalente. Se dopo qualche anno l’azienda, cresciuta grazie al lavoro di chi l’ha ricevuta, vale molto di più, quella che era una divisione equa può diventare il punto di partenza di una contestazione. Ho raccontato una storia molto simile nel mio libro, «La partita più lunga»: lì, al momento della successione, l’azienda era arrivata a valere quasi cento milioni. Cambiano i nomi e le cifre, ma la dinamica è più frequente di quanto si pensi.
La legge offre strumenti pensati proprio per questo. Il patto di famiglia, previsto dal codice civile dal 2006, permette di trasferire l’azienda o le partecipazioni a uno o più discendenti. Servono l’accordo del coniuge e degli altri legittimari, che vengono liquidati subito. Ciò che viene assegnato con il patto non è poi soggetto a collazione né a riduzione.
Sul piano fiscale conta l’articolo 3, comma 4-ter, del Testo unico sulle successioni e donazioni, rivisto dalla riforma del 2024. La norma esenta dall’imposta i trasferimenti di aziende e partecipazioni a favore dei discendenti e del coniuge. Tra le condizioni, chi riceve deve proseguire l’attività o mantenere il controllo per almeno cinque anni. Accanto a questi strumenti restano il testamento, gli statuti e i patti tra soci: non servono tutti, e non tutti sono adatti a ogni famiglia.
Le domande da porsi prima che il passaggio diventi urgente
Ho visto imprenditori affrontare una trattativa difficile con meno esitazione di quanta ne mettessero in una conversazione sul dopo. È comprensibile: parlare di successione significa immaginare un tempo in cui non si sarà più al centro dell’azienda. Eppure, quando quella conversazione finalmente avviene, la sensazione che resta quasi sempre non è di essersi fatti da parte, ma di aver deciso finché si poteva farlo con calma.
Le domande da cui partire sono poche. Chi, in famiglia o fuori, ha le competenze e la volontà di guidare l’azienda? Come si tratta in modo equilibrato chi non entrerà in azienda? Che cosa succederebbe all’impresa, e al patrimonio della famiglia, se la decisione dovesse essere presa domani da altri? E quanta parte del patrimonio familiare coincide oggi con l’azienda stessa?
Rispondere richiede tempo e il lavoro congiunto di più professionisti, dal notaio al commercialista. Il passaggio generazionale non è un evento, è un percorso: si prepara quando non è ancora urgente, dentro un piano costruito sugli obiettivi della famiglia e dell’impresa. Se desidera confrontarsi con un consulente patrimoniale dello Studio su come impostare questo percorso, ci scriva.
Questo contenuto ha finalità esclusivamente informativa e divulgativa. Non costituisce raccomandazione di investimento, sollecitazione all’acquisto di prodotti finanziari o assicurativi, né consulenza personalizzata.
Fonti dei dati citati: Luiss Business School, osservatorio Family Business Innovation, “Le imprese familiari nell’era dell’Intelligenza Artificiale”, novembre 2026; Istat, censimento permanente delle imprese, dati 2022; osservatorio AIDAF-Università Bocconi sulle aziende familiari, febbraio 2026; codice civile, artt. 768-bis e seguenti; D.Lgs. 346/1990, art. 3, comma 4-ter.