Il 31 ottobre si è chiusa la scadenza per pagare in un’unica soluzione la Quota B ENPAM, il contributo previdenziale sul reddito libero-professionale di medici e odontoiatri. Per chi ha scelto la rateazione con addebito diretto, però, l’anno non è finito: restano le rate del 30 novembre e del 31 dicembre, e il 31 dicembre è anche l’ultimo giorno per rettificare il modello D. Vediamo come funziona, perché la stessa attività può pagare aliquote molto diverse e che cosa costruiscono questi versamenti.
Il testo descrive regole previdenziali generali, non valutazioni sulla posizione di singoli iscritti, che dipende dal reddito, dal tipo di rapporto di lavoro e dalle scelte fatte con la Fondazione.
Quota A e Quota B: due contributi diversi per lo stesso iscritto
Ogni medico e odontoiatra iscritto all’albo versa all’ENPAM la Quota A, un contributo fisso che cresce con l’età e si paga in unica soluzione entro il 30 aprile oppure, con l’addebito diretto, in 4 o 8 rate. La Quota A copre anche la prima parte del reddito libero-professionale. La Quota B si paga sulla parte di quel reddito che supera la soglia già coperta dalla Quota A: il riferimento è il reddito dell’anno precedente, dichiarato con il modello D, che per i redditi 2025 andava presentato entro il 4 settembre 2026, data di proroga.
Quando un medico mi mostra la propria situazione previdenziale, noto che la parte conosciuta meglio è quasi sempre quella principale: la pensione INPS dell’ospedaliero o il fondo della convenzione del medico di famiglia. La Quota B, invece, la si incontra spesso soltanto come addebito di fine ottobre, e raramente come un pezzo della pensione futura. È il pezzo su cui mi piace accendere la luce per primo.
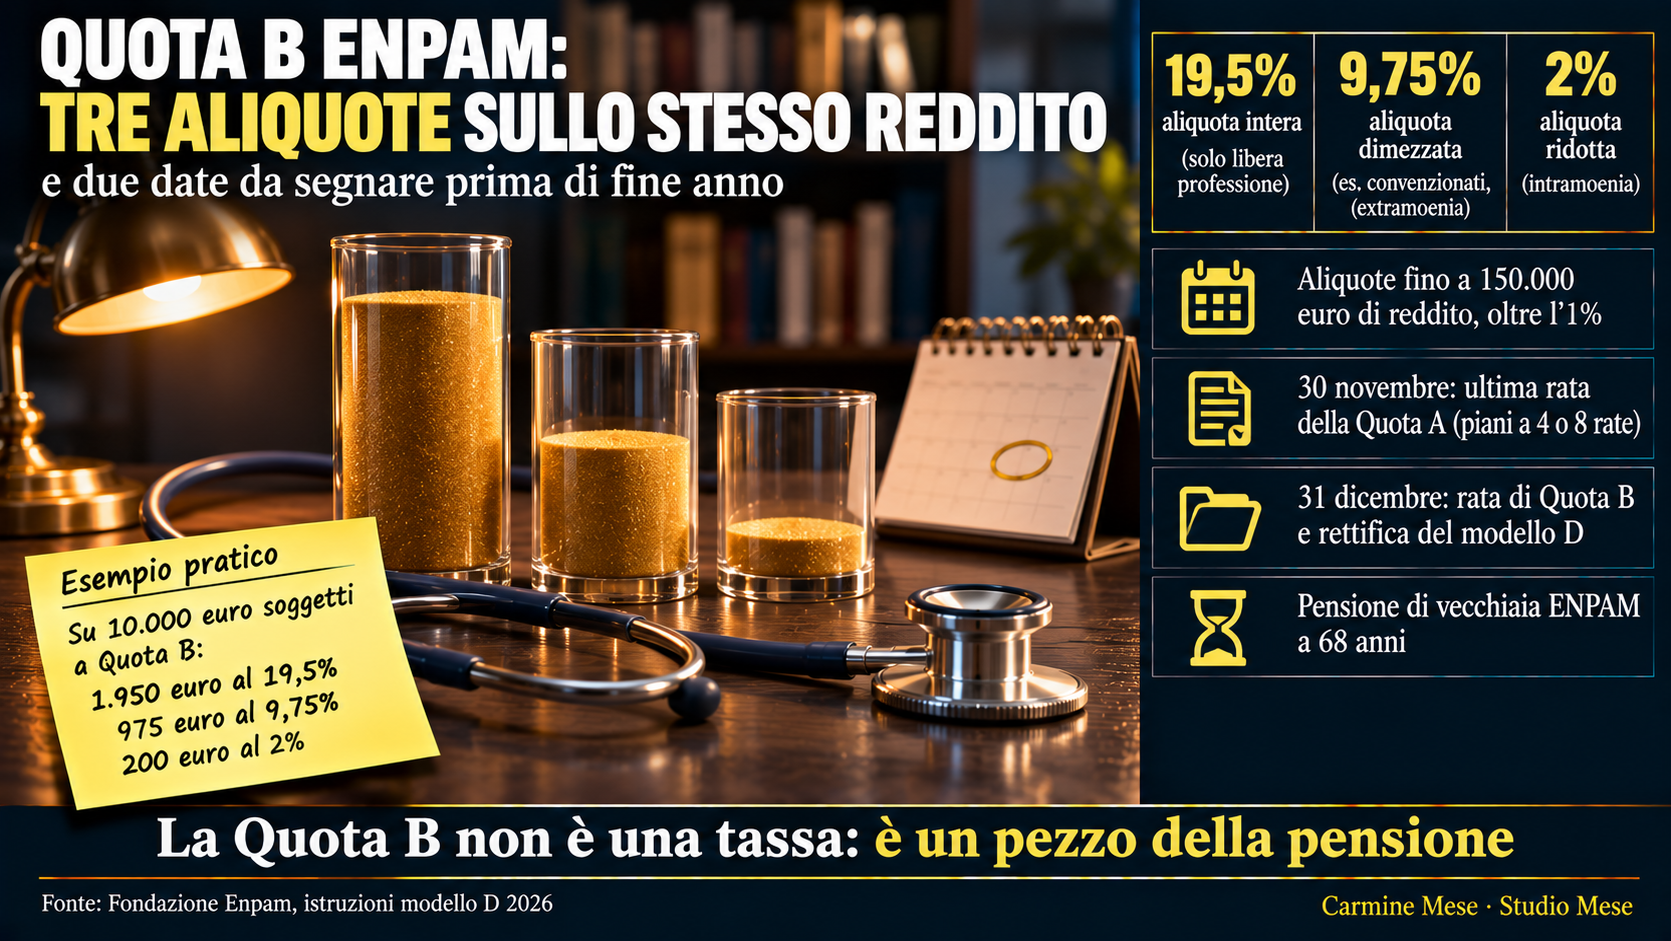
Tre aliquote sullo stesso reddito: 19,5%, 9,75% e 2%
L’aliquota intera è del 19,5% ed è quella ordinaria per chi esercita esclusivamente la libera professione. Con l’aliquota dimezzata, al 9,75%, versa chi contribuisce ad altre forme di previdenza obbligatoria: per esempio i medici convenzionati con il Servizio sanitario nazionale, gli ospedalieri in regime di extramoenia, gli specializzandi e i pensionati. Il 2%, infine, è l’aliquota ridotta che si applica alla libera professione intramoenia di chi non è pensionato ENPAM nell’anno, e agli iscritti al corso di formazione specifica in medicina generale per la sola durata del corso.
Le aliquote si applicano fino a 150.000 euro di reddito; oltre quella soglia si versa l’1%, metà del quale è destinato alla solidarietà. Un esempio, puramente illustrativo: su 10.000 euro di reddito soggetto a Quota B, il contributo è di 1.950 euro con l’aliquota intera, di 975 euro con quella dimezzata e di 200 euro con quella ridotta.
Chi ha titolo all’aliquota dimezzata o ridotta può comunque versare quella intera: le istruzioni dell’ENPAM la indicano per chi desidera una pensione più alta. L’aliquota ridotta si chiede con un apposito modulo prima di presentare il modello D e non è retroattiva; il passaggio all’aliquota intera, invece, è irrevocabile.
Dipendente, convenzionato, libero professionista: chi versa cosa
Il medico ospedaliero dipendente del Servizio sanitario nazionale costruisce la pensione principale presso l’INPS. All’ENPAM versa la Quota A e, se svolge attività intramoenia, la Quota B su quei redditi, al 2% o, a scelta, con l’aliquota intera; se lavora in extramoenia, il riferimento è l’aliquota dimezzata.
Il medico di medicina generale e il pediatra di libera scelta convenzionati versano i contributi del rapporto di convenzione a un fondo dedicato dell’ENPAM. La Quota B riguarda soltanto la loro libera professione, con la scelta tra aliquota intera e dimezzata.
Il libero professionista che non ha altri rapporti trova nella Quota B, accanto alla Quota A, la propria previdenza obbligatoria principale, e versa l’aliquota intera.
Le date di fine anno: 30 novembre e 31 dicembre
Il pagamento a rate della Quota B è possibile solo con l’addebito diretto, da attivare entro il 30 settembre. Per il 2026 i piani sono tre: in 2 rate, il 31 ottobre e il 31 dicembre; in 5 rate, il 31 ottobre e il 31 dicembre 2026, poi il 28 febbraio, il 30 aprile e il 30 giugno 2027; in 9 rate, una al mese dal 31 ottobre al 30 giugno 2027. Le rate che scadono entro l’anno sono senza interessi; quelle del 2027 sono maggiorate del solo interesse legale, pari all’1,6% annuo dal 1° gennaio 2026. Il 30 novembre è anche la data dell’ultima rata della Quota A per chi ha scelto i piani a 4 o 8 rate.
Il 31 dicembre ha un secondo significato: è l’ultimo giorno per rettificare il modello D compilandone uno nuovo. Dopo quella data la correzione passa per la funzione di regolarizzazione contributiva. Le regole di dettaglio, con i casi particolari, sono pubblicate dalla Fondazione Enpam.
Deducibilità e pensione: che cosa costruiscono questi versamenti
I contributi di Quota B sono interamente deducibili in dichiarazione dei redditi, e la data dell’addebito conta: quando il 31 dicembre cade in un giorno non lavorativo, l’ENPAM anticipa l’addebito al primo giorno utile precedente proprio perché i contributi si possano dedurre nell’anno. È lo stesso calendario fiscale di cui abbiamo parlato a proposito dell’acconto Irpef di novembre.
Sul fronte della pensione, la Quota B si traduce in una quota della pensione ENPAM, la cui età di vecchiaia è fissata a 68 anni. Anche chi è già pensionato e continua a esercitare versa la Quota B: con l’aliquota al 9,75% matura comunque un supplemento di pensione, perché l’ENPAM ricalcola la prestazione sulla base dei nuovi versamenti.
Il quadro completo, non la singola cassa
Per molti medici la pensione arriva da più direzioni: l’INPS o il fondo della convenzione, la Quota A, la Quota B. Ciascuna ha regole proprie, e nessuna, guardata da sola, racconta il quadro intero. La domanda utile non è quale aliquota sia «giusta» in astratto, ma quanto pesa ogni pezzo nella propria situazione e come questi versamenti si coordinano con il reddito, con il fisco e con gli obiettivi della famiglia.
Mettere in fila le casse, le date e le scelte possibili è il primo passo del metodo, lo stesso che si applica a qualsiasi altra parte del patrimonio. Se desidera confrontarsi con un consulente patrimoniale su come leggere la propria posizione nel suo insieme, ci scriva.
Questo contenuto ha finalità esclusivamente informativa e divulgativa. Non costituisce raccomandazione di investimento, sollecitazione all’acquisto di prodotti finanziari o assicurativi, né consulenza personalizzata.
Fonti dei dati citati: Fondazione Enpam, istruzioni al modello D 2026 (Il Giornale della Previdenza, giugno 2026) e pagine informative su Quota A, Quota B, aliquote contributive e domiciliazione bancaria, aggiornate al 2026.