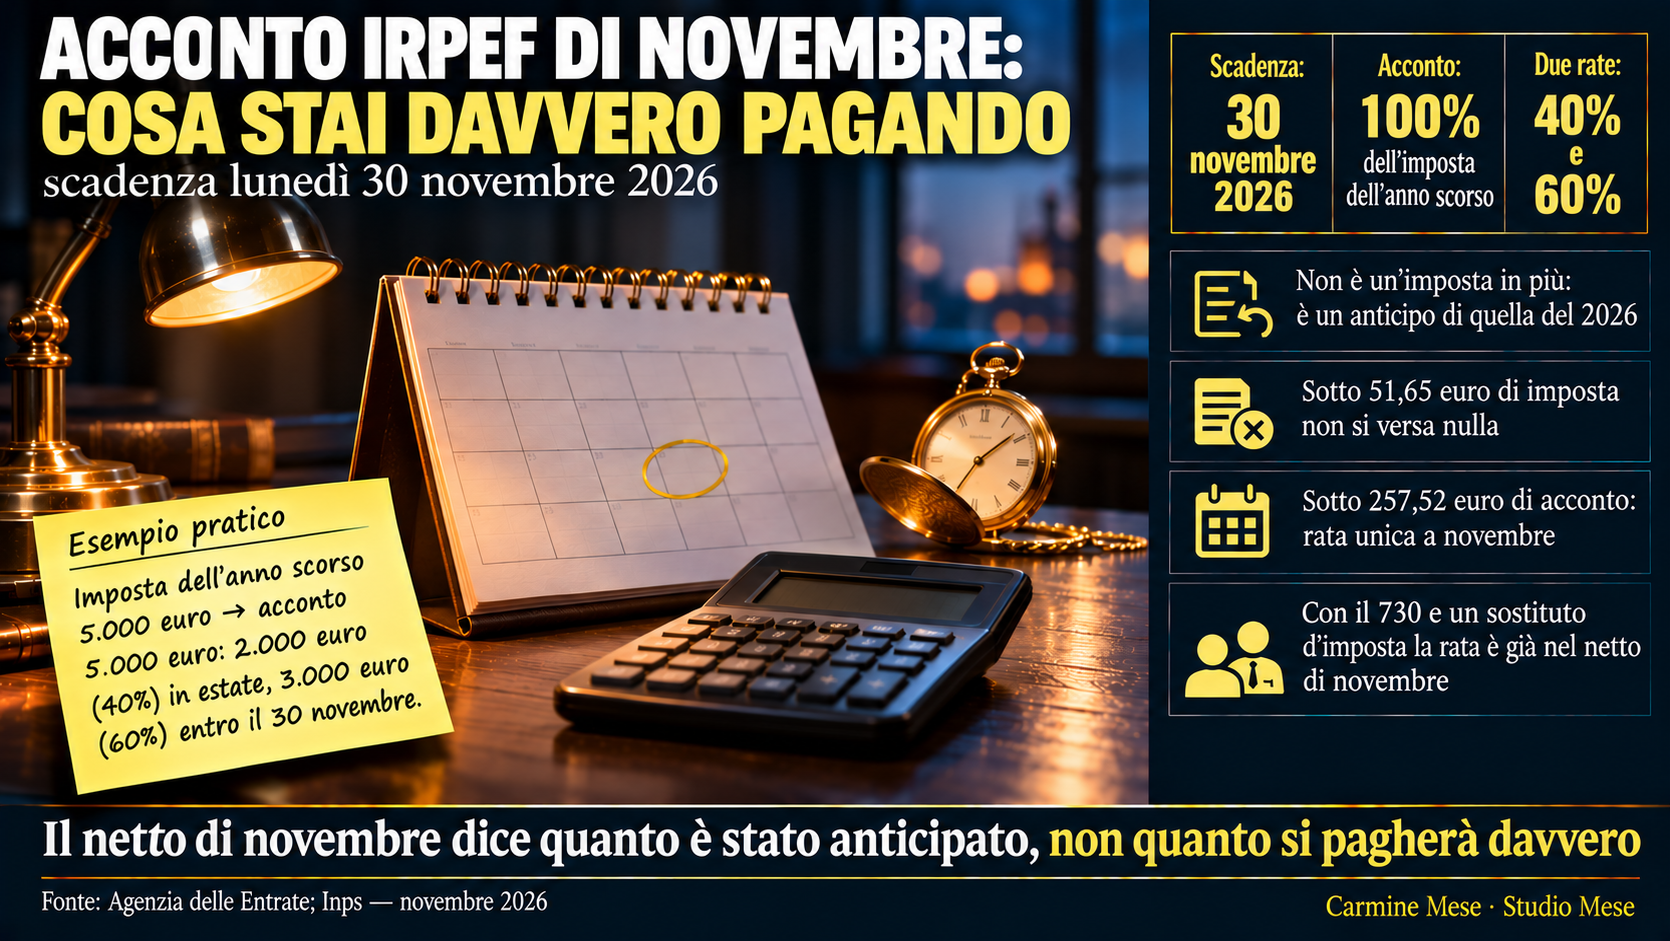
Il 30 novembre, lunedì, scade il secondo acconto Irpef del 2026. Per molti lavoratori dipendenti e pensionati non c’è nulla da versare di persona, perché ci pensa chi paga lo stipendio o la pensione: lo si nota soltanto nel netto di novembre, che risulta più leggero. Questo articolo spiega che cosa si sta pagando, come si calcola e perché non è un’imposta in più.
Il testo descrive regole e scadenze fiscali. Non contiene indicazioni su investimenti né valutazioni sulla situazione di singoli contribuenti, che dipende dai redditi e dalla dichiarazione di ciascuno.
Che cos’è l’acconto Irpef e perché si paga prima di conoscere l’imposta dovuta
L’acconto Irpef è un anticipo dell’imposta dell’anno in corso, versato prima che l’anno finisca e prima di conoscerne l’importo esatto. L’imposta definitiva del 2026 si calcolerà con la dichiarazione presentata nel 2027, e quanto già versato come acconto viene scalato: se supera l’imposta dovuta, la differenza risulta a credito; se è inferiore, si paga a saldo.
Ogni anno, tra fine ottobre e fine novembre, mi capita di sentire la stessa domanda da persone diverse: «perché questo mese mi hanno tolto di più?». La risposta sta quasi sempre in una riga del cedolino della pensione o della busta paga, che molti leggono per la prima volta proprio a novembre. Di norma non è una tassa nuova né un errore di calcolo: è una scadenza fiscale che torna ogni anno.
Come si calcola: il 100% dell’imposta dell’anno scorso, in due rate
Il metodo ordinario, detto storico, prende come riferimento l’imposta dichiarata per l’anno precedente: l’acconto complessivo è pari al 100% di quell’importo. Si versa in due rate: la prima, pari al 40%, entro giugno (o luglio, quando c’è la proroga); la seconda, pari al 60%, entro il 30 novembre. Un esempio di calcolo, puramente illustrativo: con 5.000 euro di imposta nella dichiarazione dell’anno scorso, l’acconto è di 5.000 euro, di cui 2.000 euro (il 40%) alla prima scadenza e 3.000 euro (il 60%) al 30 novembre.
Valgono due soglie. Se l’imposta su cui si calcola l’acconto non supera 51,65 euro, l’acconto non è dovuto. Se l’acconto risulta inferiore a 257,52 euro, si paga in un’unica soluzione entro il 30 novembre, senza prima rata.
Dipendenti e pensionati: chi trattiene la rata e chi paga con l’F24
Chi ha presentato il modello 730 indicando un sostituto d’imposta, cioè il datore di lavoro o l’Inps, non versa nulla direttamente: la trattenuta compare nel netto. La prima rata è stata prelevata tra luglio e settembre; la seconda, per i dipendenti, nella busta paga di novembre e, per i pensionati, sul cedolino della pensione di novembre, pagata dal 2 novembre. Chi invece non ha un sostituto, come i titolari di partita Iva o chi presenta il modello Redditi, paga con il modello F24 entro il 30 novembre, con il codice tributo 4034.
Le regole di dettaglio, comprese le categorie con calcoli particolari, sono pubblicate dall’Agenzia delle Entrate.
La riduzione dell’acconto: quando era possibile e che cosa succede se la stima è sbagliata
Chi stima per il 2026 un’imposta più bassa di quella dell’anno scorso, per esempio per un reddito diminuito o per oneri e detrazioni aumentati, può calcolare l’acconto sul dato previsto: è il metodo previsionale. Per chi ha un sostituto d’imposta, i termini per comunicarlo cadevano intorno al 10-12 ottobre e sono quindi passati; chi paga con l’F24 calcola l’importo da sé.
Il rischio di questa strada è una stima sbagliata: se l’imposta finale risulta più alta di quella prevista, la differenza va comunque versata e, per l’acconto insufficiente, la sanzione è pari al 25% della maggiore imposta dovuta, con le riduzioni previste dal ravvedimento operoso per chi regolarizza in tempo.
Che cosa il netto di novembre non dice
Il netto più basso di novembre non è un indicatore del reddito dell’anno e non dice quanto si pagherà davvero a saldo: dice soltanto quanto è stato anticipato. Per una famiglia la differenza si vede in un punto preciso, il bilancio mensile. Quanto resta a fine mese dipende anche da uscite come questa, di cui abbiamo parlato a proposito della propensione al risparmio delle famiglie.
Una trattenuta che torna ogni novembre e un saldo che arriva l’anno dopo sono entrate e uscite prevedibili, che si possono mettere in calendario come qualsiasi altra scadenza. Un calendario fiscale dentro la pianificazione familiare è parte del metodo: la regolarità batte la sorpresa. Se desidera confrontarsi con un consulente patrimoniale su come mettere ordine nelle scadenze del proprio bilancio, ci scriva.
Questo contenuto ha finalità esclusivamente informativa e divulgativa. Non costituisce raccomandazione di investimento, sollecitazione all’acquisto di prodotti finanziari o assicurativi, né consulenza personalizzata.
Fonti dei dati citati: Agenzia delle Entrate, disciplina degli acconti Irpef e scadenze fiscali di novembre 2026; Inps, trattenute sul cedolino di novembre 2026 e riduzione dell’acconto con il modello 730.